Puntos Clave:
* La viabilidad de una demanda contra aseguradora por negativa de pago depende del análisis técnico del contrato de adhesión.
* El litigio estratégico requiere la integración de pruebas periciales que desvirtúen las exclusiones invocadas.
* La vía judicial mercantil ofrece una resolución vinculante, superior a los mecanismos de conciliación administrativa.
La negativa de pago por parte de una aseguradora no constituye una resolución definitiva, sino un acto administrativo que puede ser revertido mediante un procedimiento legal riguroso. Para determinar si su caso es viable, es indispensable realizar una auditoría jurídica de la póliza y las condiciones generales del contrato, identificando si la exclusión aplicada por la compañía carece de sustento técnico o contraviene la normativa vigente.
¿Cuándo es viable una demanda contra aseguradora por negativa de pago?
La viabilidad legal se fundamenta en la capacidad de demostrar que el siniestro se encuentra dentro de la cobertura pactada y que la negativa de la aseguradora es infundada. Muchas instituciones utilizan cláusulas de exclusión ambiguas o interpretaciones restrictivas que, ante un tribunal, pueden ser declaradas nulas si se demuestra que limitan injustificadamente los derechos del asegurado.
Un análisis profesional implica comparar la narrativa del siniestro contra el clausulado específico. Si la aseguradora alega una exclusión técnica, es necesario contar con un dictamen que contraponga dicha postura. Para profundizar en la estrategia procesal, puede consultar a un abogado especialista en litigio contra aseguradoras y bancos para resolver esto con rigor técnico.
Procedimiento legal contra aseguradoras: Pasos para el pago
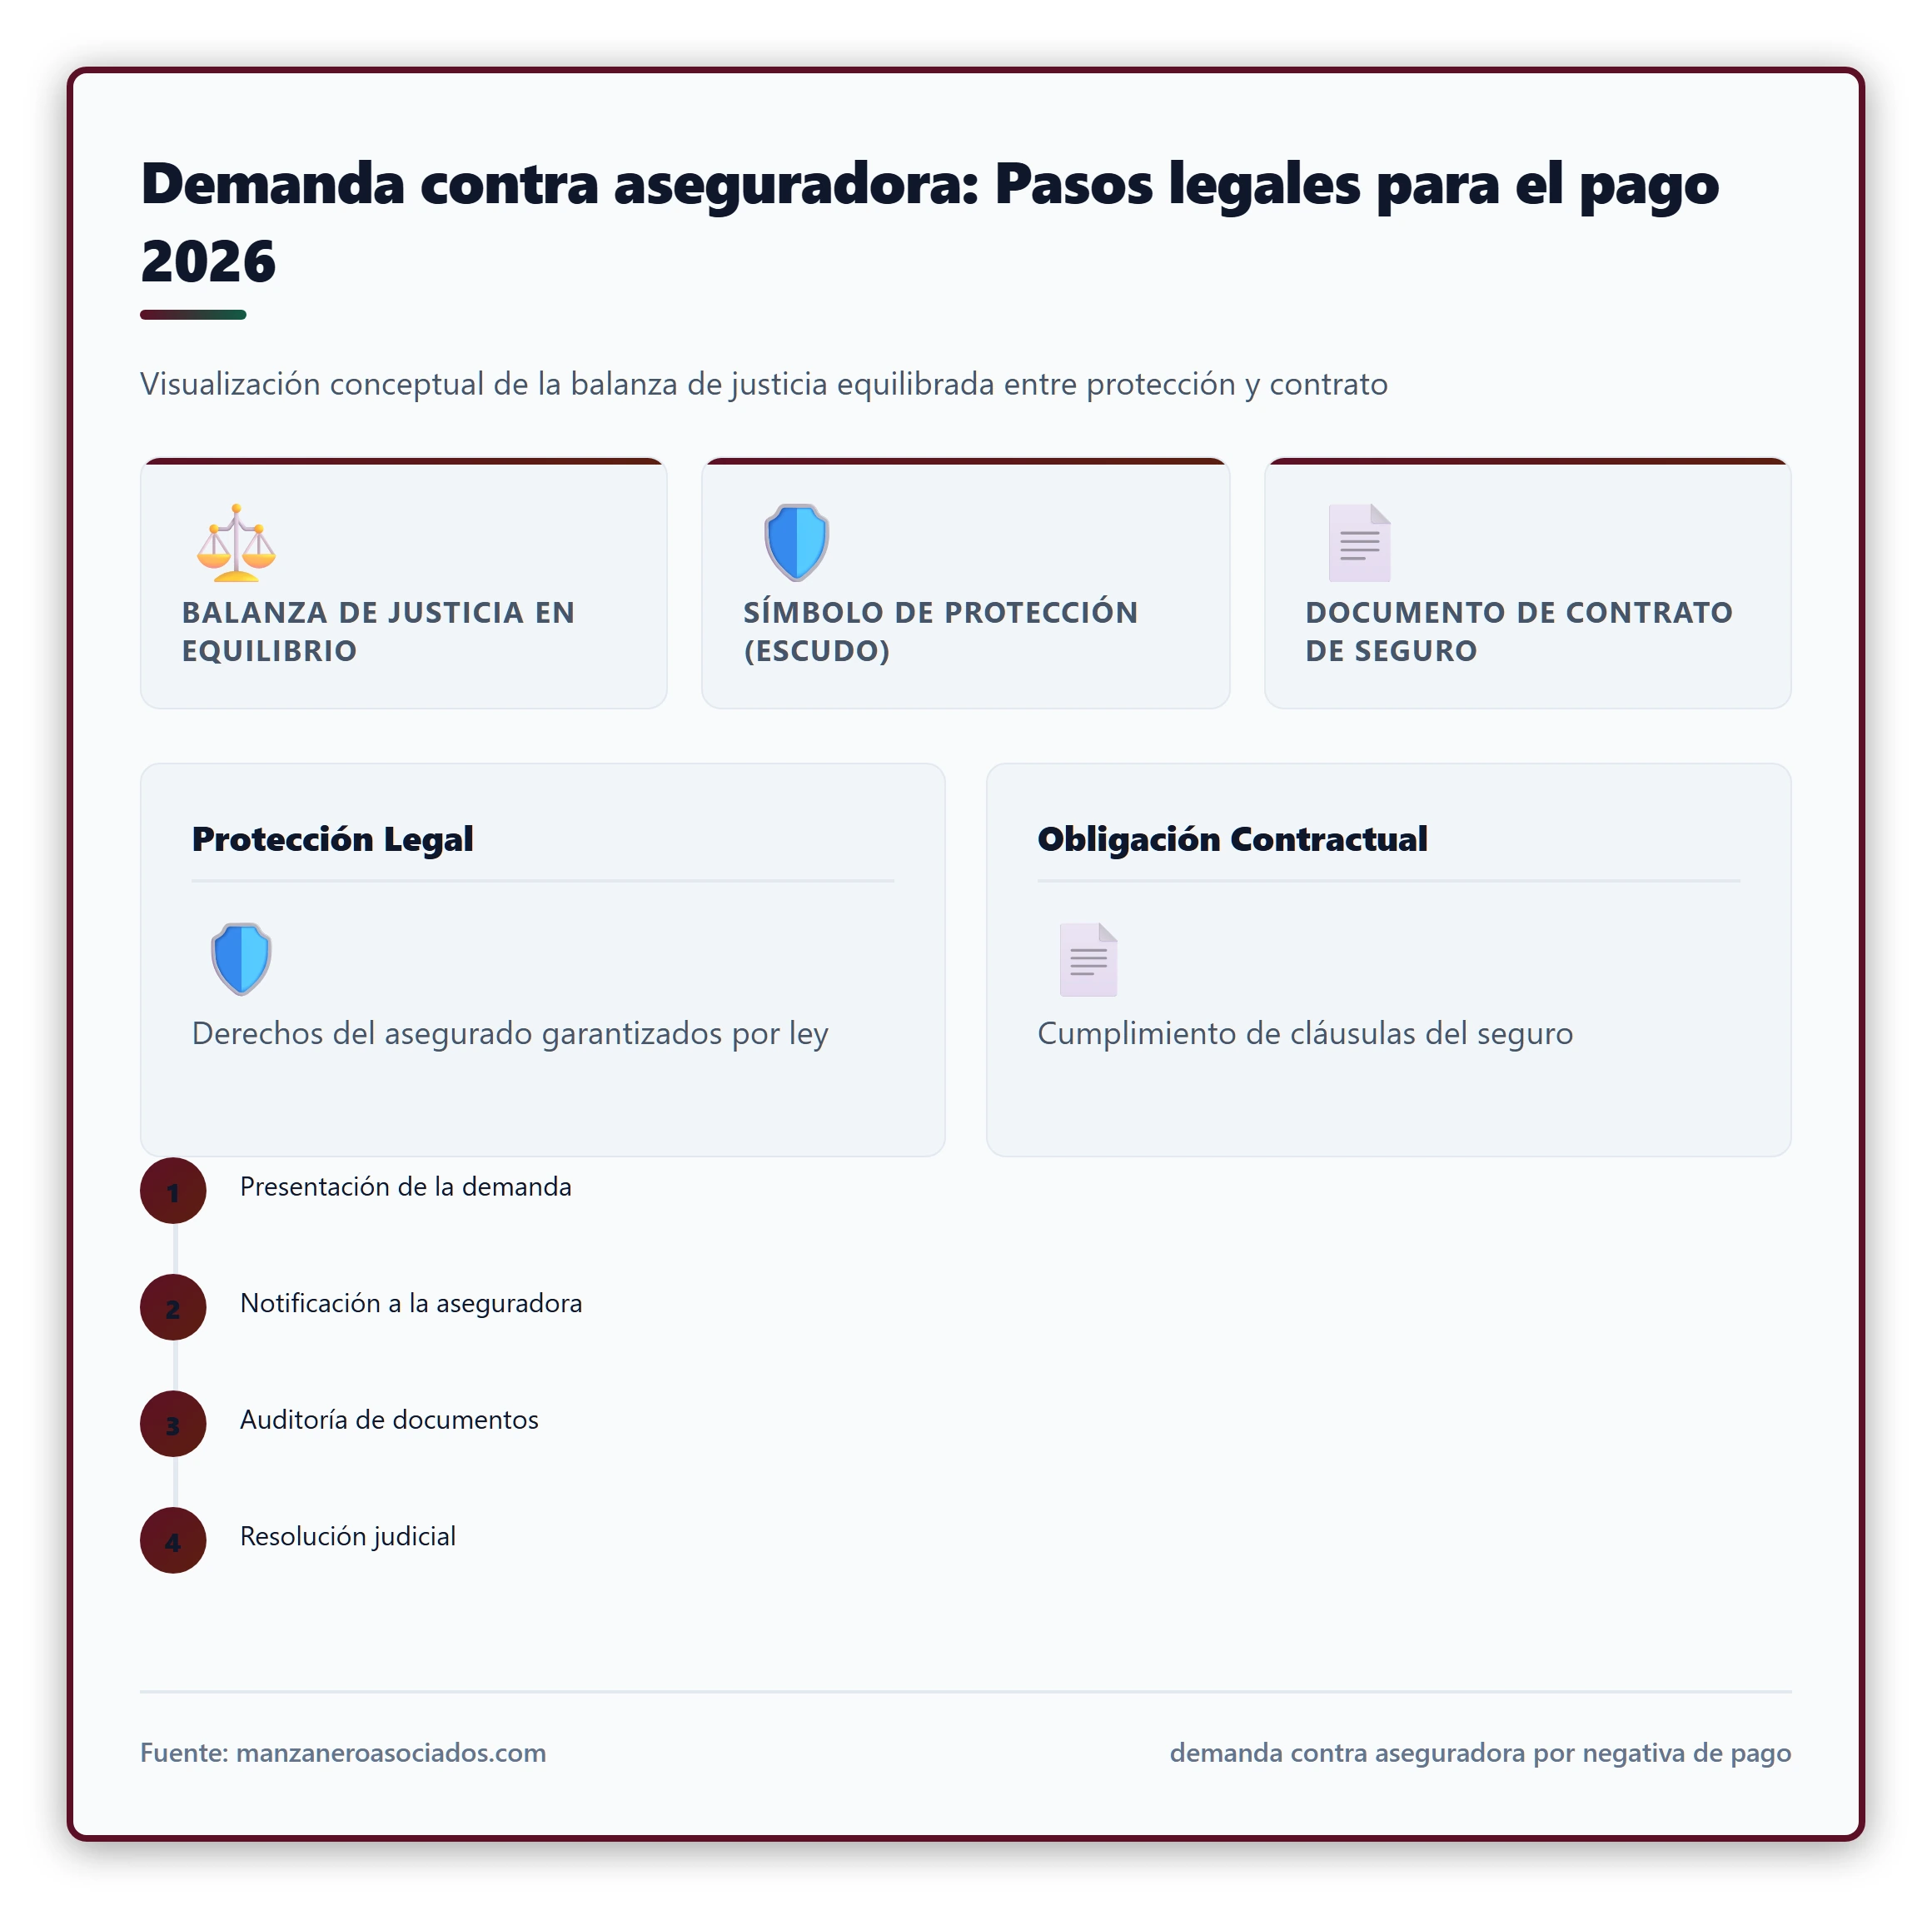
El procedimiento inicia con la recopilación de la negativa formal, documento que delimita la controversia. Posteriormente, se debe evaluar si el procedimiento ante CONDUSEF es conveniente o si se requiere iniciar directamente un juicio oral mercantil para obtener una sentencia ejecutable, tal como se detalla en nuestra comparativa sobre CONDUSEF vs Juicio Mercantil.
- Revisión contractual: Auditoría de la póliza para identificar discrepancias entre la oferta comercial y el clausulado.
- Dictamen pericial: Obtención de pruebas técnicas que acrediten la procedencia del siniestro.
- Presentación de demanda: Inicio del juicio ante los tribunales competentes, solicitando el cumplimiento forzoso.
- Fase probatoria: Desahogo de periciales y pruebas documentales ante la autoridad judicial.
Documentación necesaria para el juicio
Para iniciar un procedimiento legal contra aseguradoras, es imperativo contar con un expediente completo que soporte la pretensión. La ausencia de alguno de estos elementos debilita la estrategia en tribunales:
- Póliza de seguro vigente al momento del siniestro.
- Condiciones generales del contrato (incluyendo anexos).
- Carta de negativa de pago emitida por la aseguradora.
- Reporte detallado del siniestro y pruebas documentales asociadas.
- Identificación oficial y, en caso de personas morales, acta constitutiva y poderes notariales.
Plazos y prescripción en la demanda contra aseguradora por negativa de pago
La ley establece plazos perentorios para reclamar las prestaciones derivadas de un contrato de seguro. En términos generales, la acción prescribe en un periodo de dos años contados a partir de la fecha del acontecimiento que dio origen a la obligación. Es vital no dejar transcurrir este tiempo, ya que la prescripción extingue el derecho a reclamar judicialmente el pago.
Soluciones profesionales de Manzanero & Asociados
Ante una negativa de pago injustificada, la experiencia de un abogado de seguros CDMX es determinante para proteger su patrimonio. Manzanero & Asociados ofrece una representación técnica basada en años de trayectoria, garantizando un diagnóstico honesto y una estrategia de litigio combativo frente a los corporativos financieros.
Nuestra firma, liderada por el Lic. Juan Carlos Manzanero Larios, se especializa en la defensa de empresas y particulares mediante un enfoque procesal riguroso. Puede conocer más sobre nuestra metodología de trabajo visitando nuestro sitio en https://manzaneroasociados.com/contacto.html para evaluar su caso particular.
Para agendar una asesoría comercial experta, comuníquese directamente a los teléfonos 55 5521 8419 o 55 1367 2155. También puede dirigir sus consultas al correo electrónico juancarlosmanzanero@gmail.com para iniciar el análisis de viabilidad legal de su reclamación.
Preguntas Frecuentes
¿Cuáles son los plazos para demandar a una aseguradora?
El plazo legal para la prescripción de las acciones derivadas de un contrato de seguro es de dos años. Este periodo comienza a computarse a partir de la fecha en que ocurre el siniestro o desde que la aseguradora notifica formalmente la negativa de pago.
¿Qué documentos necesito para juicio contra aseguradora?
Usted requiere presentar la póliza original, las condiciones generales, la carta de rechazo del siniestro y cualquier prueba técnica que respalde la procedencia del pago. Es fundamental contar con la asesoría de un abogado de seguros CDMX para integrar estos documentos en un expediente que cumpla con los requisitos procesales del juicio mercantil.
Abogado especialista en litigio contra aseguradoras y bancos
Buscas un abogado especialista en litigio contra aseguradoras y bancos? En Manzanero & Asociados ofrecemos defensa legal estratégica contra abusos financieros.
Leer la guía principal →